
Manifesto protocolado no governo federal defende que 2027 seja usado para testes e adaptação das empresas; FAEMS também assina documento que aponta dificuldades para pequenos negócios
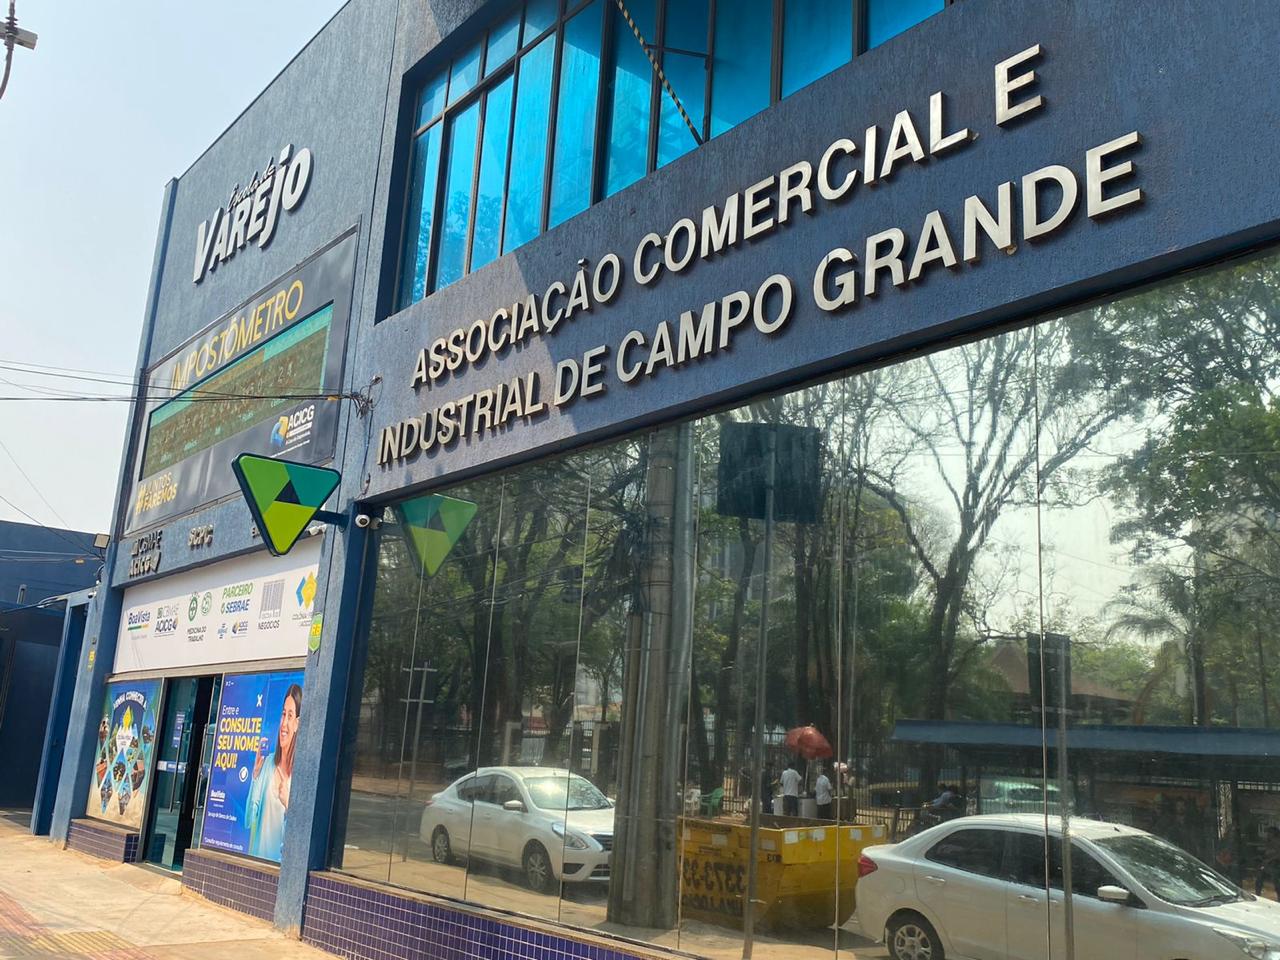
A mobilização de entidades empresariais contra o calendário de implantação da Reforma Tributária ganhou força nacional e chegou a Mato Grosso do Sul. A Associação Comercial e Industrial de Campo Grande (ACICG) está entre as 1.491 organizações que defendem a transferência para 2028 do início efetivo das novas regras, com a utilização de 2027 como período ampliado de testes.
O manifesto foi liderado pela Confederação das Associações Comerciais e Empresariais do Brasil (CACB) e protocolado nesta sexta-feira (6) na Presidência da República e na Secretaria da Receita Federal, vinculada ao Ministério da Fazenda. A mobilização reúne 18 federações e 1.473 associações comerciais e empresariais de diferentes regiões do país.
Em Mato Grosso do Sul, além da ACICG, a Federação das Associações Empresariais de Mato Grosso do Sul (FAEMS) também aderiu ao documento.
A proposta é que as mudanças previstas para janeiro de 2027 sejam transferidas para 1º de janeiro de 2028. Com isso, o próximo ano seria destinado a testes, homologações e ajustes, sem a cobrança efetiva dos novos tributos, mantendo-se os impostos atuais nesse período.
As entidades argumentam que as empresas precisam de mais tempo para entender as regras, adaptar sistemas, revisar contratos e avaliar os impactos financeiros da mudança. A preocupação é maior entre micro e pequenas empresas, que geralmente não contam com equipes fiscais e contábeis tão estruturadas quanto as grandes companhias.
Para a associação comercial da Capital, a reforma representa uma transformação importante no ambiente de negócios, mas a transição precisa oferecer condições para que os empreendedores consigam se preparar.
Regulamentação e prazo preocupam empresários
Um dos principais argumentos apresentados no manifesto é que pontos importantes da regulamentação ainda estão em andamento. O regulamento da Contribuição sobre Bens e Serviços (CBS), por exemplo, foi publicado em abril deste ano e reúne 620 artigos. Novas definições e orientações também são aguardadas para esclarecer a aplicação das regras.
Outro ponto levantado é o prazo para definição da alíquota de referência da CBS pelo Senado Federal, previsto para até 15 de dezembro. Caso a definição ocorra no último dia do calendário, as empresas terão pouco mais de duas semanas para avaliar os efeitos da tributação, rever preços e renegociar contratos antes do início de janeiro.
O documento também chama a atenção para a situação dos negócios enquadrados no Simples Nacional. Essas empresas precisam avaliar como será a forma de recolhimento dos novos tributos e quais serão os reflexos sobre seus custos e operações, mesmo diante de dúvidas sobre os impactos finais do modelo.
A CACB afirma que o pedido não representa uma oposição à Reforma Tributária, mas uma tentativa de garantir uma transição mais segura. Na avaliação das entidades, a falta de tempo para adaptação pode gerar insegurança jurídica, dificuldades operacionais e custos adicionais para o setor produtivo.
O que muda com a Reforma Tributária
A Reforma Tributária prevê a substituição gradual de tributos sobre o consumo por um novo modelo, baseado principalmente na Contribuição sobre Bens e Serviços (CBS), de competência federal, e no Imposto sobre Bens e Serviços (IBS), que será administrado por estados e municípios. Também está prevista a criação do Imposto Seletivo, aplicado a produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente.
Pelo cronograma atualmente previsto pelo governo federal, 2026 é o ano de testes da CBS e do IBS. A partir de 2027, está programado o início da cobrança integral da CBS, a extinção do PIS e da Cofins e a instituição do Imposto Seletivo.
A transição do ICMS e do ISS para o IBS ocorrerá gradualmente entre 2029 e 2032. A previsão é que o novo sistema esteja integralmente em vigor em 2033.
A proposta apresentada pelas entidades empresariais busca alterar essa etapa do calendário, transferindo para 2028 o início efetivo das mudanças previstas para 2027. Até o momento, trata-se de uma reivindicação encaminhada ao governo federal, e não de uma alteração aprovada no cronograma oficial.
O manifesto completo está disponível no site da CACB.