
Ferramentas facilitam a organização financeira, mas percentual do CDI não é o único fator que determina quanto o cliente vai recebe
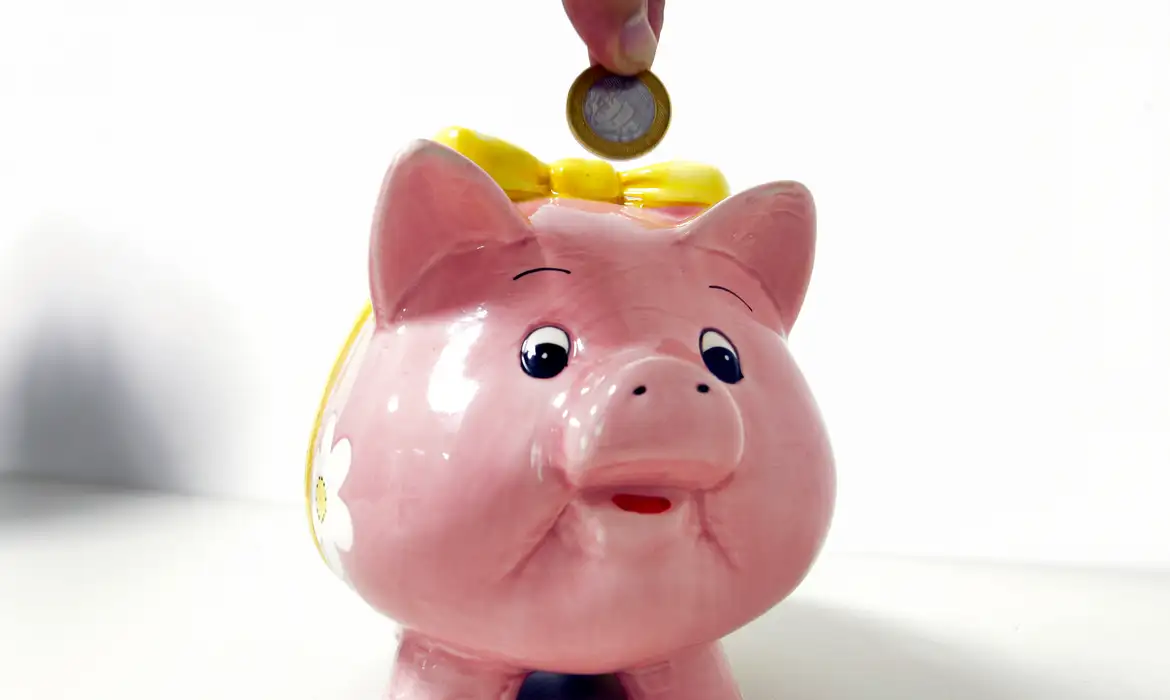
Separar dinheiro para uma viagem, montar uma reserva de emergência ou simplesmente evitar que o salário desapareça ao longo do mês ficou mais fácil dentro dos aplicativos bancários. As chamadas “caixinhas”, “cofrinhos” e “porquinhos” permitem retirar uma quantia do saldo disponível, dar um nome para aquele objetivo e deixar o valor aplicado enquanto ele não é usado.
A popularidade dessas ferramentas cresceu nos últimos anos. Levantamento citado no mercado financeiro aponta aumento nas buscas por termos como “caixinha”, “porquinho” e “cofrinho”. A proposta é simples: transformar o hábito de guardar dinheiro em uma tarefa automatizada e visualizada pelo próprio aplicativo.
Mas o nome dado pelo banco não diz, sozinho, onde o dinheiro está investido. Por trás da ferramenta pode existir um CDB, RDB, fundo de renda fixa ou outro produto. Por isso, especialistas recomendam olhar principalmente para a rentabilidade, liquidez, tributação e proteção oferecida antes de escolher onde deixar o dinheiro.
O que são as caixinhas
Na prática, caixinhas e cofrinhos funcionam como espaços separados dentro do aplicativo da instituição financeira. O cliente pode criar objetivos como “reserva de emergência”, “viagem”, “carro” ou “contas de início do ano” e transferir dinheiro para cada um deles.
O recurso não é, necessariamente, um investimento específico. Ele funciona como uma interface de organização. O produto financeiro que está por trás é que determina como o dinheiro será remunerado, quais impostos serão cobrados e quais riscos existem.
Essa distinção é importante porque duas caixinhas de bancos diferentes podem ter o mesmo objetivo, mas oferecer condições completamente distintas.
Daniel Borges, sócio-fundador da Route Investimentos, define a ferramenta principalmente como um mecanismo de comportamento financeiro.
“Eles resolvem um problema real, que é o dinheiro parado na conta corrente sem rumo. Separar por objetivo, com aporte automático ou arredondamento, ajuda a criar o hábito de guardar e, diferente da conta corrente, quase sempre esse dinheiro rende alguma coisa”, afirma.
Segundo Borges, o investidor precisa olhar além do nome comercial.
“Cofrinho é a embalagem, não o produto. Por baixo costuma ter um CDB, um Tesouro Selic ou um fundo de renda fixa, e isso muda rentabilidade, tributação e risco”, explica.
Quanto rende?
Não existe uma taxa única para todas as caixinhas. O rendimento depende do produto escolhido pelo banco e das condições oferecidas.
Grande parte das opções disponíveis no mercado utiliza o CDI como referência. Em setembro de 2026, a taxa Selic está em 13,75% ao ano após decisão do Comitê de Política Monetária (Copom). O CDI acompanha de perto a taxa básica de juros, mas não deve ser confundido com a própria Selic.
Por isso, uma aplicação que promete “100% do CDI” terá comportamento diferente de outra que oferece 80%, 110% ou 120% do CDI.
Também é necessário verificar se a taxa anunciada vale para todo o dinheiro aplicado ou somente até determinado limite. Algumas instituições oferecem percentuais maiores apenas para determinados clientes, produtos ou valores.
O planejador financeiro Albert Takahashi, da Planejar, afirma que a rentabilidade deve ser analisada de acordo com o objetivo.
Para uma reserva de emergência, por exemplo, o principal fator é a possibilidade de acessar o dinheiro rapidamente, e não simplesmente buscar a maior taxa.
Nesse caso, produtos conservadores com liquidez diária podem fazer sentido, desde que o investidor conheça as condições da aplicação.
Já para uma viagem planejada para daqui a dois anos, por exemplo, é possível considerar investimentos com prazo definido e diferentes condições de remuneração. Entre as alternativas de renda fixa estão CDBs, LCIs, LCAs e fundos de renda fixa, observando as características específicas de cada produto.
Rentabilidade anunciada não é o mesmo que dinheiro no bolso
Um dos principais cuidados é não comparar apenas o percentual do CDI mostrado na tela do aplicativo.
Isso acontece porque alguns investimentos de renda fixa estão sujeitos ao Imposto de Renda sobre os rendimentos. A alíquota é regressiva e diminui conforme o prazo da aplicação, variando de 22,5% a 15%.
Também existe IOF para determinados resgates realizados nos primeiros 30 dias.
Assim, uma aplicação que aparece como “100% do CDI” não significa que o investidor receberá 100% do CDI líquido na conta.
Olívia Flôres de Brás, CEO da Magno Investimentos, chama atenção justamente para essa diferença entre rentabilidade bruta e líquida.
Em uma simulação com R$ 10 mil aplicados e rendimento mensal bruto próximo de 1,09%, o ganho bruto seria de aproximadamente R$ 109 em 30 dias. Com a incidência de 22,5% de Imposto de Renda sobre o rendimento, o ganho líquido ficaria próximo de R$ 84,50, considerando a hipótese apresentada.
A comparação real, porém, deve considerar a taxa efetivamente oferecida, o prazo e os impostos aplicáveis.
E o FGC?
Outro ponto que merece atenção é saber se o produto conta com proteção do Fundo Garantidor de Créditos (FGC).
CDBs e RDBs estão entre os produtos cobertos pelo FGC, respeitados os limites da garantia. O fundo informa que a cobertura ordinária é de até R$ 250 mil por CPF ou CNPJ em cada instituição financeira ou conglomerado, com limite global de R$ 1 milhão a cada período de quatro anos para situações de liquidação de instituições associadas.
Fundos de investimento, por outro lado, não fazem parte da garantia ordinária do FGC. O próprio FGC diferencia os produtos cobertos daqueles que não possuem essa proteção.
Por isso, antes de colocar uma quantia maior em uma caixinha, o investidor deve verificar qual é o produto que está por trás dela e quem é o emissor.
Caixinha é investimento?
A resposta depende do que está dentro dela.
A ferramenta em si é um mecanismo de organização. O investimento é o produto financeiro utilizado pelo banco para aplicar o dinheiro.
Uma caixinha lastreada em CDB, por exemplo, terá as características daquele CDB. Se estiver vinculada a um fundo de investimento, terá as características do fundo.
Por isso, especialistas destacam que guardar dinheiro e investir são comportamentos relacionados, mas não são exatamente a mesma coisa.
Para Daniel Borges, as caixinhas podem funcionar muito bem como porta de entrada para quem ainda não criou o hábito de poupar.
O cuidado, segundo ele, é não transformar a ferramenta em uma estratégia completa de investimentos.
“Cofrinho é ponto de partida, não plano. Para prazos mais longos e valores maiores, deixar tudo num rendimento colado no CDI é abrir mão de retorno que uma carteira mais estruturada entregaria”, afirma.
Principais vantagens
Entre os benefícios apontados por especialistas estão:
- organização do dinheiro por objetivos;
- possibilidade de automatizar aportes;
- facilidade para começar com valores pequenos;
- separação do dinheiro usado no dia a dia;
- possibilidade de acompanhar a evolução da reserva pelo aplicativo;
- liquidez diária em diversas opções;
- rendimento automático, dependendo do produto escolhido.
Para quem ainda mantém dinheiro parado na conta corrente, a separação por objetivos pode ajudar a criar o hábito de poupar.
Pontos de atenção
A facilidade também exige alguns cuidados.
1. Descubra o que existe por trás da caixinha
O nome comercial não é suficiente. Procure no aplicativo informações sobre o produto, emissor, percentual do CDI, prazo, liquidez e tributação.
2. Compare a rentabilidade líquida
Uma taxa maior pode não representar necessariamente um ganho maior depois dos impostos ou se houver condições específicas para receber aquele percentual.
3. Verifique o prazo para resgate
Liquidez diária não significa que todas as aplicações funcionem exatamente da mesma maneira. Confira quando o dinheiro efetivamente estará disponível na conta.
4. Observe os limites promocionais
Algumas ofertas de rendimento acima do padrão podem valer somente até determinado valor ou durante determinado período.
5. Confira se há cobertura do FGC
Se a aplicação for CDB ou RDB, verifique as condições da garantia e os limites por instituição ou conglomerado. Fundos de investimento não têm cobertura ordinária do FGC.
6. Evite movimentar a reserva sem necessidade
Resgates de curto prazo podem reduzir o rendimento líquido por causa da tributação aplicável.
Como funcionam em alguns bancos
As instituições financeiras adotam nomes e regras diferentes para ferramentas semelhantes. Por isso, as condições podem mudar ao longo do tempo.
Banco do Brasil
O Banco do Brasil oferece o Cofrinho BB, que permite criar objetivos, acompanhar a evolução das reservas e programar aportes pelo aplicativo. Segundo as informações apresentadas pela instituição, os valores são direcionados a um fundo de investimento.
Itaú
Os Cofrinhos Itaú são vinculados a CDB DI emitido pelo próprio banco. A ferramenta permite criar objetivos e realizar aportes, inclusive a partir de valores baixos. A instituição informa rendimento de 100% do CDI para os Cofrinhos e resgate com crédito imediato na conta, conforme as condições do produto.
Mercado Pago
O Mercado Pago utiliza o nome Cofrinho para a ferramenta de separação de dinheiro por objetivos. A empresa também oferece modalidades com condições específicas de rendimento vinculadas a determinados usos ou produtos.
A própria instituição ressalta que o que diferencia as ferramentas não é apenas o nome, mas as regras de aplicação, liquidez, impostos e limites.
Nubank
As Caixinhas do Nubank permitem separar dinheiro por objetivos. A instituição oferece opções com rendimento de 100% do CDI e modalidades com rendimento maior, dependendo do produto, do perfil e das condições estabelecidas.
Por isso, é importante verificar no próprio aplicativo qual percentual está vigente e quais requisitos precisam ser cumpridos.
Banco Inter
O Inter oferece modalidades do Meu Porquinho destinadas a diferentes objetivos. As condições de rendimento e liquidez variam de acordo com o produto escolhido.
Afinal, vale a pena deixar dinheiro na caixinha?
A resposta depende do objetivo e do produto escolhido.
Para quem precisa criar o hábito de poupar, a principal utilidade pode estar justamente na separação automática do dinheiro. Para uma reserva de emergência, liquidez e segurança costumam ser características importantes.
Já para objetivos de prazo maior, comparar diferentes investimentos pode fazer diferença, principalmente quando há valores mais elevados envolvidos.
A principal recomendação dos especialistas é não escolher uma caixinha apenas pelo nome ou pela maior porcentagem estampada na tela. O investidor deve descobrir onde o dinheiro está aplicado, quanto rende efetivamente, quais impostos incidem, quando pode sacar e se existe proteção do FGC.
Em outras palavras, a caixinha pode facilitar o primeiro passo para organizar a vida financeira, mas entender o investimento que existe por trás dela é o que permite saber exatamente o que está sendo contratado.